Domain gaststättenbefreiungsgesetz.de kaufen?
Wir ziehen mit dem Projekt
gaststättenbefreiungsgesetz.de um.
Sind Sie am Kauf der Domain
gaststättenbefreiungsgesetz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gaststättenbefreiungsgesetz.de kaufen?
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
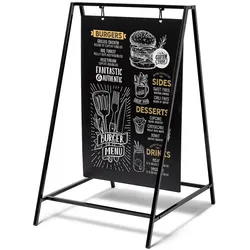
Kundenstopper Tafel Kreidetafel schwarz, Kundenstopper Tafel Restaurant Bistro Cafe GastronomieEin Hingucker für die Gastronomie ist der wetterfeste Metall-Kundenstopper mit freischwingender Kreidetafel aus Polypropylen zur beidseitigen Beschriftung mit weißen Kreidemarkern. Das schwarze Metallgestell im absolut modernen Industriedesign ist der aktuelle Bestseller der Tafel-Kundenstopper. In Eingangsbereichen von Restaurants, Cafés, Bäckereien etc. ist der Kundenstopper nicht nur eine flexible Möglichkeit, Angebote zu bewerben, er ist vielmehr auch eine stilvolle Erweiterung einer modernen Ladenausstattung. Durch die neutrale und minimalistische Gestaltung passt sich der Kundenstopper mit Tafel in jedes Ladengeschäft ein, gleich ob es sich um einen rustikalen Vintage-Look mit Holz oder aber eine moderne Ladenausstattung mit Glas und Metall im Industriedesgin handelt. Passende Flüssigkreidestifte sind selbstverständlich bei uns im Shop erhältlich und als Zubehör verlinkt. Tafeloberfläche: 508 x 760 mm Rahmenbreite: 572 mm Rahmentiefe: 696 mm Höhe: 955 mm Gewicht: 4,1 kg120,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
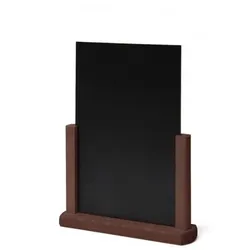
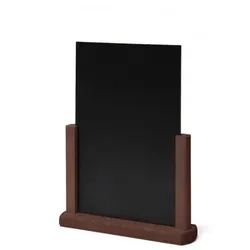
Tischaufsteller Holz, teak, DIN A4, Tafel Kreidetafel Restaurant Bistro Cafe Biergarten GastronomieEleganter Thekenaufsteller aus teakfarben lackiertem Buchenholz mit einer Tafeloberfläche in der Größe DIN A4 (210 x 297 mm). Der Aufsteller setzt einen besonderen Akzent und ist flexibel einsetzbar, sei es als Tischaufsteller, Tageskarte, Menüvorschau, Hinweisschild oder elegantes Preisschild. Die Tafel ist beidseitig nutzbar, abwischbar und entweder mit speziellen Kreidemarkern oder handelsüblicher Kreide wiederbeschreibbar. Passende Flüssigkreidestifte erhalten Sie selbstverständlich bei uns im Shop und sind als Zubehör verlinkt sind. Format: 210 x 297 mm (DIN A4) Gewicht: 0,52 kg Breite: 260 mm Höhe: 317 mm Tiefe: 60 mm10,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
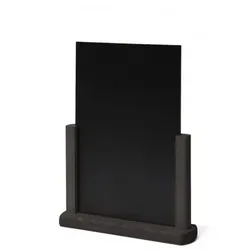
Tischaufsteller Holz, schwarz, DIN A4, Tafel Kreidetafel Restaurant Bistro Cafe Biergarten GastronomieEleganter Thekenaufsteller aus schwarz lackiertem Buchenholz mit einer Tafeloberfläche in der Größe DIN A4 (210 x 297 mm). Der Aufsteller setzt einen besonderen Akzent und ist flexibel einsetzbar, sei es als Tischaufsteller, Tageskarte, Menüvorschau, Hinweisschild oder elegantes Preisschild. Die Tafel ist beidseitig nutzbar, abwischbar und entweder mit speziellen Kreidemarkern oder handelsüblicher Kreide wiederbeschreibbar. Passende Flüssigkreidestifte erhalten Sie selbstverständlich bei uns im Shop und sind als Zubehör verlinkt sind. Format: 210 x 297 mm (DIN A4) Gewicht: 0,52 kg Breite: 260 mm Höhe: 317 mm Tiefe: 60 mm10,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
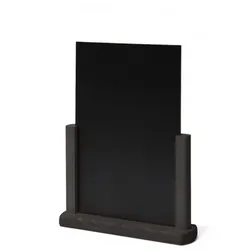
Tischaufsteller Holz, schwarz, DIN A5, Tafel Kreidetafel Restaurant Bistro Cafe Biergarten GastronomieEleganter Thekenaufsteller aus schwarz lackiertem Buchenholz mit einer Tafeloberfläche in der Größe DIN A5 (148 x 210 mm). Der Aufsteller setzt einen besonderen Akzent und ist flexibel einsetzbar, sei es als Tischaufsteller, Tageskarte, Menüvorschau, Hinweisschild oder elegantes Preisschild. Die Tafel ist beidseitig nutzbar, abwischbar und entweder mit speziellen Kreidemarkern oder handelsüblicher Kreide wiederbeschreibbar. Passende Flüssigkreidestifte erhalten Sie selbstverständlich bei uns im Shop und sind als Zubehör verlinkt sind. Format: 148 x 210 mm (DIN A5) Gewicht: 0,37 kg Breite: 200 mm Höhe: 230 mm Tiefe: 60 mm8,58 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter

-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
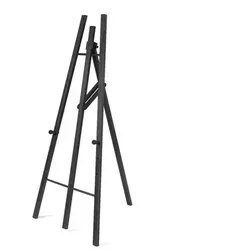
Staffelei Holz, teak, Staffelei für Gastronomie Restaurant Bistro CafeElegante Staffelei, passend für Wandtafeln aus Buchenholz, teakfarben lackiert und sehr stabil gefertigt. Kreidemarker für Kreidetafeln können als Zubehör mitgeliefert werden. Rahmenmaß: 760 mm Höhe: 1610 mm Aufstellbreite: 850 mm71,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Staffelei Holz, schwarz, Staffelei für Gastronomie Restaurant Bistro CafeElegante Staffelei, passend für Wandtafeln aus Buchenholz, schwarz lackiert und sehr stabil gefertigt. Kreidemarker für Kreidetafeln können als Zubehör mitgeliefert werden. Rahmenmaß: 760 mm Höhe: 1610 mm Aufstellbreite: 850 mm71,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kundenstopper Tafel Kreidetafel schwarz, Kundenstopper Tafel Restaurant Bistro Cafe GastronomieEin Hingucker für die Gastronomie ist der wetterfeste Metall-Kundenstopper mit freischwingender Kreidetafel aus Polypropylen zur beidseitigen Beschriftung mit weißen Kreidemarkern. Das schwarze Metallgestell im absolut modernen Industriedesign ist der aktuelle Bestseller der Tafel-Kundenstopper. In Eingangsbereichen von Restaurants, Cafés, Bäckereien etc. ist der Kundenstopper nicht nur eine flexible Möglichkeit, Angebote zu bewerben, er ist vielmehr auch eine stilvolle Erweiterung einer modernen Ladenausstattung. Durch die neutrale und minimalistische Gestaltung passt sich der Kundenstopper mit Tafel in jedes Ladengeschäft ein, gleich ob es sich um einen rustikalen Vintage-Look mit Holz oder aber eine moderne Ladenausstattung mit Glas und Metall im Industriedesgin handelt. Passende Flüssigkreidestifte sind selbstverständlich bei uns im Shop erhältlich und als Zubehör verlinkt. Tafeloberfläche: 508 x 760 mm Rahmenbreite: 572 mm Rahmentiefe: 696 mm Höhe: 955 mm Gewicht: 4,1 kg120,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tischaufsteller Holz, teak, DIN A4, Tafel Kreidetafel Restaurant Bistro Cafe Biergarten GastronomieEleganter Thekenaufsteller aus teakfarben lackiertem Buchenholz mit einer Tafeloberfläche in der Größe DIN A4 (210 x 297 mm). Der Aufsteller setzt einen besonderen Akzent und ist flexibel einsetzbar, sei es als Tischaufsteller, Tageskarte, Menüvorschau, Hinweisschild oder elegantes Preisschild. Die Tafel ist beidseitig nutzbar, abwischbar und entweder mit speziellen Kreidemarkern oder handelsüblicher Kreide wiederbeschreibbar. Passende Flüssigkreidestifte erhalten Sie selbstverständlich bei uns im Shop und sind als Zubehör verlinkt sind. Format: 210 x 297 mm (DIN A4) Gewicht: 0,52 kg Breite: 260 mm Höhe: 317 mm Tiefe: 60 mm10,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Ähnliche Suchbegriffe für Aufwendungen
-
Tischaufsteller Holz, schwarz, DIN A4, Tafel Kreidetafel Restaurant Bistro Cafe Biergarten GastronomieEleganter Thekenaufsteller aus schwarz lackiertem Buchenholz mit einer Tafeloberfläche in der Größe DIN A4 (210 x 297 mm). Der Aufsteller setzt einen besonderen Akzent und ist flexibel einsetzbar, sei es als Tischaufsteller, Tageskarte, Menüvorschau, Hinweisschild oder elegantes Preisschild. Die Tafel ist beidseitig nutzbar, abwischbar und entweder mit speziellen Kreidemarkern oder handelsüblicher Kreide wiederbeschreibbar. Passende Flüssigkreidestifte erhalten Sie selbstverständlich bei uns im Shop und sind als Zubehör verlinkt sind. Format: 210 x 297 mm (DIN A4) Gewicht: 0,52 kg Breite: 260 mm Höhe: 317 mm Tiefe: 60 mm10,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Tischaufsteller Holz, schwarz, DIN A5, Tafel Kreidetafel Restaurant Bistro Cafe Biergarten GastronomieEleganter Thekenaufsteller aus schwarz lackiertem Buchenholz mit einer Tafeloberfläche in der Größe DIN A5 (148 x 210 mm). Der Aufsteller setzt einen besonderen Akzent und ist flexibel einsetzbar, sei es als Tischaufsteller, Tageskarte, Menüvorschau, Hinweisschild oder elegantes Preisschild. Die Tafel ist beidseitig nutzbar, abwischbar und entweder mit speziellen Kreidemarkern oder handelsüblicher Kreide wiederbeschreibbar. Passende Flüssigkreidestifte erhalten Sie selbstverständlich bei uns im Shop und sind als Zubehör verlinkt sind. Format: 148 x 210 mm (DIN A5) Gewicht: 0,37 kg Breite: 200 mm Höhe: 230 mm Tiefe: 60 mm8,58 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Tischaufsteller Holz, dunkelbraun, DIN A4, Tafel Kreidetafel Restaurant Bistro Cafe Biergarten GastronomieEleganter Thekenaufsteller aus dunkelbraun lackiertem Buchenholz mit einer Tafeloberfläche in der Größe DIN A4 (210 x 297 mm). Der Aufsteller setzt einen besonderen Akzent und ist flexibel einsetzbar, sei es als Tischaufsteller, Tageskarte, Menüvorschau, Hinweisschild oder elegantes Preisschild. Die Tafel ist beidseitig nutzbar, abwischbar und entweder mit speziellen Kreidemarkern oder handelsüblicher Kreide wiederbeschreibbar. Passende Flüssigkreidestifte erhalten Sie selbstverständlich bei uns im Shop und sind als Zubehör verlinkt sind. Format: 210 x 297 mm (DIN A4) Gewicht: 0,52 kg Breite: 260 mm Höhe: 317 mm Tiefe: 60 mm10,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Tischaufsteller Holz, dunkelbraun, DIN A5, Tafel Kreidetafel Restaurant Bistro Cafe Biergarten GastronomieEleganter Thekenaufsteller aus dunkelbraun lackiertem Buchenholz mit einer Tafeloberfläche in der Größe DIN A5 (148 x 210 mm). Der Aufsteller setzt einen besonderen Akzent und ist flexibel einsetzbar, sei es als Tischaufsteller, Tageskarte, Menüvorschau, Hinweisschild oder elegantes Preisschild. Die Tafel ist beidseitig nutzbar, abwischbar und entweder mit speziellen Kreidemarkern oder handelsüblicher Kreide wiederbeschreibbar. Passende Flüssigkreidestifte erhalten Sie selbstverständlich bei uns im Shop und sind als Zubehör verlinkt sind. Format: 148 x 210 mm (DIN A5) Gewicht: 0,37 kg Breite: 200 mm Höhe: 230 mm Tiefe: 60 mm8,58 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
-
Was sind betriebliche Aufwendungen?
Was sind betriebliche Aufwendungen? Betriebliche Aufwendungen sind alle Kosten, die ein Unternehmen für die Erbringung seiner Leistungen oder den Betrieb seiner Geschäftstätigkeiten aufbringen muss. Dazu gehören beispielsweise Personalkosten, Mietkosten, Energiekosten, Materialkosten und Abschreibungen. Betriebliche Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn eines Unternehmens. Sie sind somit ein wichtiger Bestandteil der Kostenrechnung und der betriebswirtschaftlichen Analyse eines Unternehmens. Es ist wichtig, betriebliche Aufwendungen genau zu erfassen und zu kontrollieren, um die finanzielle Gesundheit eines Unternehmens sicherzustellen. **
-
Sind Aufwendungen immer kosten?
Sind Aufwendungen immer kosten? Diese Frage lässt sich nicht pauschal beantworten, da Aufwendungen und Kosten zwar eng miteinander verbunden sind, aber nicht dasselbe bedeuten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Produkten oder Dienstleistungen anfallen, während Kosten nur die Aufwendungen darstellen, die zur Leistungserstellung beitragen. Nicht alle Aufwendungen führen also zwangsläufig zu Kosten. Kosten entstehen erst, wenn die Aufwendungen verbraucht oder verarbeitet werden, um einen direkten Nutzen zu erzielen. Daher kann man sagen, dass Aufwendungen nicht immer Kosten sind, sondern erst durch den Verbrauch oder die Verarbeitung zu Kosten werden. **
-
Welche Aufwendungen sind Kosten?
Welche Aufwendungen sind Kosten? Kosten sind Aufwendungen, die unmittelbar mit der Leistungserstellung oder dem Verkauf von Produkten oder Dienstleistungen in Verbindung stehen. Sie sind also Ausgaben, die zur Erzielung von Einnahmen notwendig sind. Im Gegensatz dazu sind nicht alle Aufwendungen automatisch Kosten, da einige Aufwendungen auch für andere Zwecke getätigt werden können, die nicht direkt mit der Leistungserstellung oder dem Verkauf zusammenhängen. Kosten sind somit ein spezifischer Teil der Gesamtaufwendungen eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.